
HNI 29-9
BÀI SEO 0013
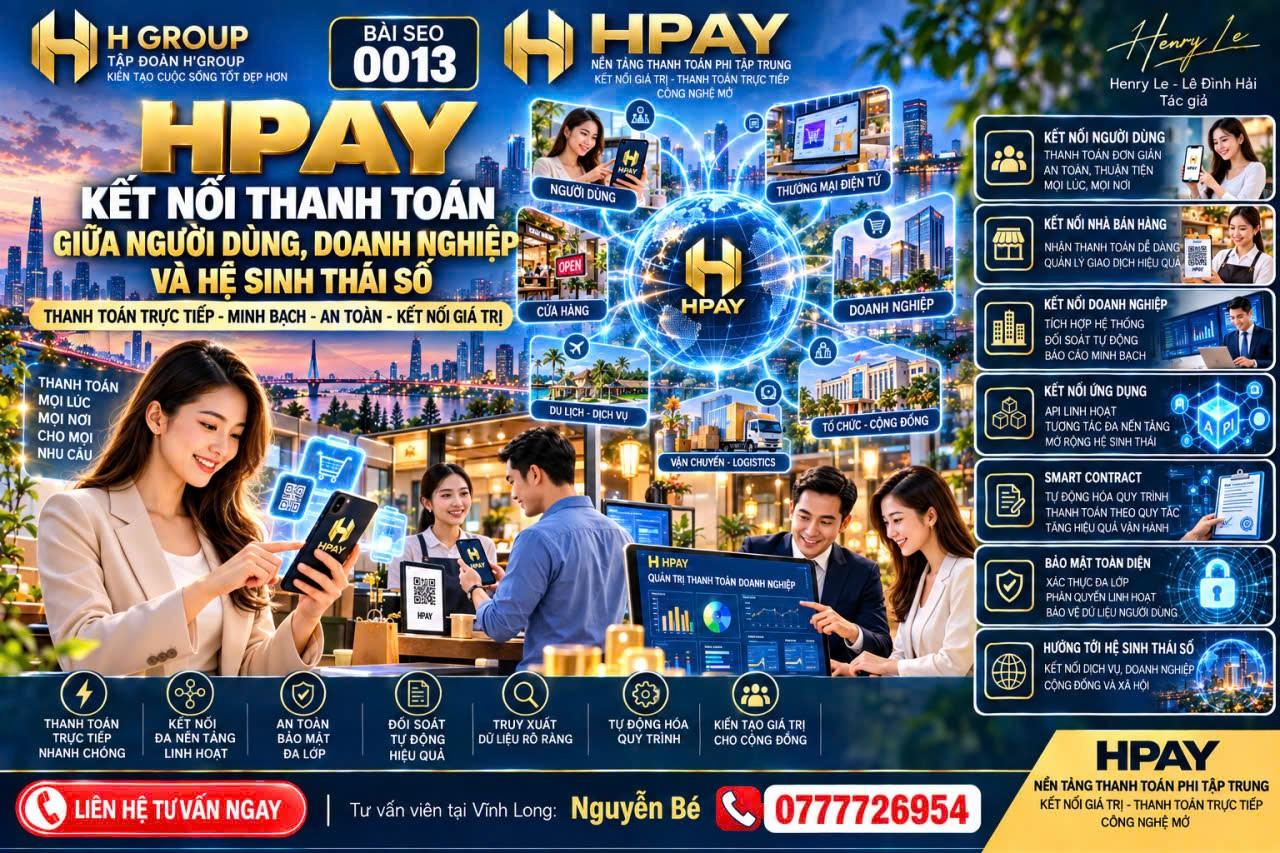
HPAY – KẾT NỐI THANH TOÁN GIỮA NGƯỜI DÙNG, DOANH NGHIỆP VÀ HỆ SINH THÁI SỐ
Tác giả: Henry Le – Lê Đình Hải
Chuỗi: 1.000 Bài Báo – SEO – Truyền Thông Số HPAY
Chủ đề: HPAY – Nền tảng thanh toán phi tập trung
Từ khóa chính: HPAY nền tảng thanh toán phi tập trung
Từ khóa liên quan: HPAY, thanh toán phi tập trung, hệ sinh thái thanh toán số, thanh toán doanh nghiệp, kết nối thanh toán, blockchain, Smart Contract, thanh toán trực tiếp, công nghệ tài chính.
Một nền tảng thanh toán chỉ thực sự tạo ra giá trị lớn khi nó có khả năng kết nối.
Kết nối người mua với người bán.
Kết nối khách hàng với doanh nghiệp.
Kết nối giao dịch với đơn hàng.
Kết nối thanh toán với dịch vụ.
Và xa hơn, kết nối nhiều thành phần của nền kinh tế số trong một hạ tầng có khả năng tương tác.
Đó là một trong những định hướng quan trọng của HPAY – nền tảng thanh toán phi tập trung.
1. THANH TOÁN KHÔNG NÊN LÀ MỘT “HÒN ĐẢO”
Trong môi trường số, người dùng có thể mua hàng trên website, ứng dụng, cửa hàng trực tiếp hoặc nhiều nền tảng khác nhau.
Nếu mỗi hệ thống thanh toán hoạt động hoàn toàn tách biệt, doanh nghiệp phải xử lý nhiều nguồn dữ liệu và quy trình khác nhau.
Điều này có thể làm tăng độ phức tạp trong vận hành.
Vì vậy, một hạ tầng thanh toán hiện đại cần hướng tới khả năng tương tác với các hệ thống khác theo những tiêu chuẩn và quyền truy cập phù hợp.
HPAY được định hướng không chỉ như một điểm thanh toán, mà như một lớp kết nối giá trị trong hệ sinh thái số.
2. KẾT NỐI NGƯỜI DÙNG VỚI NHÀ BÁN HÀNG
Ở cấp độ cơ bản nhất, thanh toán là mối liên kết giữa người mua và người bán.
Người mua cần một quy trình thuận tiện.
Nhà bán hàng cần xác định giao dịch và đối chiếu với đơn hàng.
Hệ thống cần hỗ trợ ghi nhận trạng thái theo cách rõ ràng.
Khi các bước này được kết nối tốt, trải nghiệm thanh toán có thể trở nên liền mạch hơn.
Mục tiêu của công nghệ không phải làm giao dịch phức tạp hơn.
Công nghệ phải giúp những thao tác phức tạp phía sau trở nên đơn giản hơn đối với người sử dụng.
3. DOANH NGHIỆP CẦN NHIỀU HƠN MỘT NÚT “THANH TOÁN”
Đối với doanh nghiệp, nhận tiền chỉ là một phần của quy trình.
Sau giao dịch còn có:
Đơn hàng.
Đối soát.
Kế toán.
Quản trị khách hàng.
Báo cáo.
Hoàn trả hoặc xử lý sai lệch khi cần.
Vì vậy, giá trị của một hạ tầng thanh toán nằm ở khả năng liên kết giao dịch với quy trình vận hành.
Khi dữ liệu thanh toán có thể được tổ chức và kết nối phù hợp, doanh nghiệp có cơ hội giảm bớt những thao tác nhập liệu hoặc kiểm tra thủ công.
4. API – CẦU NỐI GIỮA HPAY VÀ CÁC NỀN TẢNG
Trong thế giới phần mềm, API có thể hiểu như một cơ chế giúp các hệ thống giao tiếp với nhau theo những quy tắc xác định.
Thông qua kiến trúc tích hợp phù hợp, một nền tảng thương mại điện tử, ứng dụng hoặc hệ thống doanh nghiệp có thể trao đổi những dữ liệu cần thiết với lớp thanh toán.
Đây là yếu tố quan trọng nếu HPAY hướng tới một hệ sinh thái mở.
Tuy nhiên, “mở” không đồng nghĩa với việc bất kỳ hệ thống nào cũng được truy cập mọi dữ liệu.
Mỗi kết nối phải đi cùng:
Xác thực – phân quyền – bảo mật – kiểm soát dữ liệu.
5. SMART CONTRACT MỞ RỘNG KHẢ NĂNG TỰ ĐỘNG HÓA
Nếu API tạo cầu nối giữa các hệ thống, Smart Contract có thể hỗ trợ thực thi một số quy tắc đã được lập trình.
Ví dụ, một quy trình có thể được thiết kế để chỉ chuyển sang bước tiếp theo khi điều kiện thanh toán đã được xác nhận.
Trong những mô hình phù hợp, cách tiếp cận này có thể mở ra khả năng tự động hóa một phần quy trình giao dịch.
Nhưng tự động hóa không phải mục tiêu cuối cùng.
Mục tiêu là:
Giảm thao tác không cần thiết – tăng tính nhất quán – hỗ trợ kiểm chứng – nâng cao hiệu quả vận hành.
6. BLOCKCHAIN VÀ HẠ TẦNG KẾT NỐI GIÁ TRỊ
Blockchain thường được nhắc tới trong các hệ thống phi tập trung bởi khả năng hỗ trợ ghi nhận và kiểm chứng dữ liệu theo kiến trúc cụ thể.
Đối với HPAY, giá trị tiềm năng không chỉ nằm ở việc ghi lại một giao dịch.
Quan trọng hơn là khả năng kết nối giao dịch đó với một hệ thống quy tắc và dữ liệu rộng hơn.
Một thanh toán có thể liên quan đến đơn hàng.
Đơn hàng liên quan đến sản phẩm.
Sản phẩm liên quan đến doanh nghiệp.
Doanh nghiệp lại tham gia vào một hệ sinh thái lớn hơn.
Khi các mối liên kết này được tổ chức tốt, thanh toán trở thành một phần của hạ tầng kinh tế số.
7. TỪ CỬA HÀNG NHỎ ĐẾN DOANH NGHIỆP LỚN
Khả năng kết nối không chỉ dành cho những tập đoàn quy mô lớn.
Một cửa hàng nhỏ cũng cần xác định các giao dịch trong ngày.
Một hộ kinh doanh có thể cần kết nối thanh toán với hoạt động bán hàng.
Một doanh nghiệp có thể cần hệ thống quản trị phức tạp hơn.
Một nền tảng thương mại điện tử lại cần xử lý số lượng lớn người mua, nhà bán hàng và đơn hàng.
Vì vậy, kiến trúc thanh toán cần có tư duy mở rộng theo nhiều cấp độ.
Công nghệ chỉ thực sự có giá trị khi có thể phục vụ nhu cầu thực tế của nhiều nhóm người dùng.
8. KẾT NỐI NHƯNG PHẢI BẢO VỆ QUYỀN RIÊNG TƯ
Một hệ sinh thái càng kết nối rộng thì quản trị dữ liệu càng quan trọng.
Không phải mọi thành phần đều cần nhìn thấy toàn bộ thông tin của một giao dịch.
Người dùng cần quyền riêng tư.
Doanh nghiệp cần dữ liệu phục vụ vận hành.
Hệ thống cần thông tin để xác thực và đối soát.
Các bên tích hợp chỉ nên được tiếp cận phạm vi dữ liệu phù hợp với chức năng được cấp.
Đây chính là lý do Bài 0011 về xác thực và phân quyền, cùng Bài 0012 về đối soát và truy xuất dữ liệu, trở thành nền tảng cho lớp kết nối ở Bài 0013.
9. TRẢI NGHIỆM NGƯỜI DÙNG PHẢI LIỀN MẠCH
Một người mua không muốn phải hiểu toàn bộ công nghệ phía sau để hoàn thành một giao dịch.
Họ cần biết:
Mình đang thanh toán cho ai?
Số tiền hoặc giá trị là bao nhiêu?
Giao dịch đã thành công chưa?
Nếu có vấn đề, có thông tin nào để kiểm tra?
Phía sau trải nghiệm đơn giản đó có thể là nhiều lớp công nghệ.
Nhưng hệ thống tốt phải che đi sự phức tạp không cần thiết.
Người dùng cần sự đơn giản. Hệ thống phía sau cần sự chặt chẽ.
10. HPAY VÀ TẦM NHÌN HỆ SINH THÁI MỞ
Một nền tảng thanh toán phi tập trung không nên chỉ được đánh giá bằng số lượng giao dịch.
Giá trị dài hạn còn nằm ở số lượng ứng dụng thực tế mà hạ tầng có thể hỗ trợ.
Thanh toán bán lẻ.
Thương mại điện tử.
Dịch vụ số.
Doanh nghiệp.
Cộng đồng.
Và nhiều mô hình kinh tế số khác có thể xuất hiện trong tương lai.
HPAY hướng tới tư duy xây dựng một lớp thanh toán có khả năng mở rộng và kết nối, nhưng vẫn cần tuân thủ những yêu cầu kỹ thuật, bảo mật và pháp lý phù hợp với từng thị trường triển khai.
11. TỪ THANH TOÁN TRỰC TIẾP ĐẾN MẠNG LƯỚI GIÁ TRỊ
Nếu một người chỉ có thể thanh toán trong một hệ thống khép kín, giá trị sử dụng sẽ bị giới hạn.
Nhưng nếu một hạ tầng có khả năng kết nối nhiều dịch vụ, doanh nghiệp và cộng đồng, phạm vi ứng dụng có thể mở rộng đáng kể.
Đây là bước chuyển quan trọng:
Từ một công cụ thanh toán → một lớp hạ tầng.
Từ một giao dịch → một chuỗi giá trị.
Từ một ứng dụng → một hệ sinh thái.
Từ những thành phần riêng lẻ → một mạng lưới kết nối.
Đó là hướng phát triển mà HPAY đặt ra trong hành trình xây dựng nền tảng thanh toán phi tập trung.
HPAY – KẾT NỐI ĐỂ GIÁ TRỊ ĐƯỢC LƯU CHUYỂN
Một nền kinh tế số không được hình thành bởi một ứng dụng duy nhất.
Nó được hình thành khi con người, doanh nghiệp, công nghệ và dịch vụ có khả năng kết nối với nhau.
HPAY hướng tới trở thành một phần của hạ tầng kết nối đó.
Kết nối người dùng.
Kết nối doanh nghiệp.
Kết nối ứng dụng.
Kết nối giao dịch.
Kết nối giá trị.
Từ một giao dịch nhỏ đến một hệ sinh thái lớn, mục tiêu cuối cùng vẫn là giúp giá trị được trao đổi thuận tiện, có thể kiểm chứng và phù hợp với môi trường kinh tế số.
HPAY – Nền tảng thanh toán phi tập trung.
Kết nối giá trị – Thanh toán trực tiếp – Công nghệ mở – Hướng tới hệ sinh thái số.
Chuỗi: 1.000 Bài Báo – SEO – Truyền Thông Số HPAY
Bài SEO 0013
Tác giả: Henry Le – Lê Đình Hải



 English