
HNI 11/11/2026:
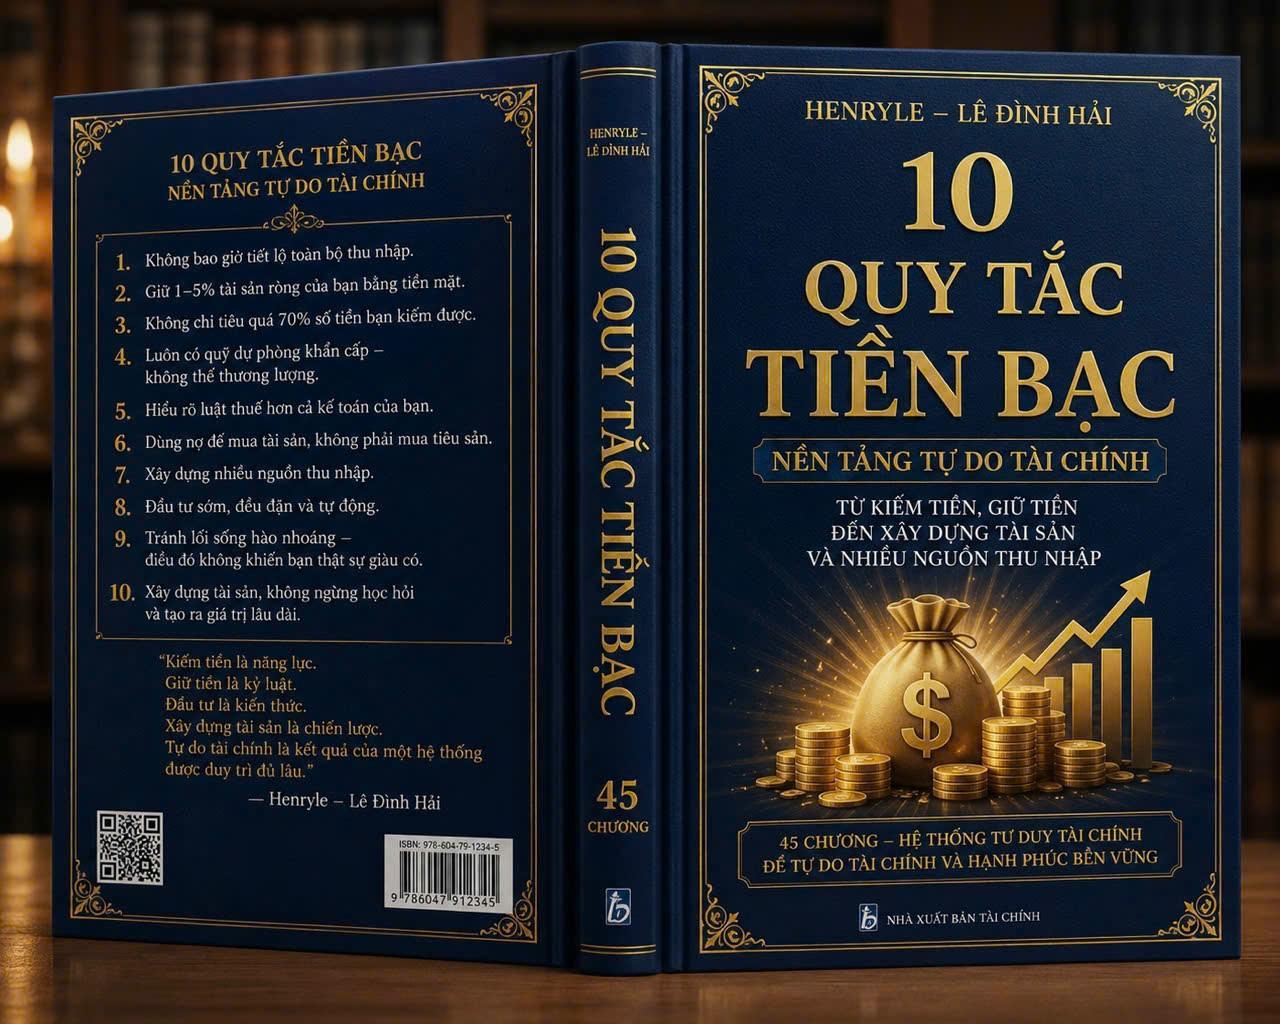
CHƯƠNG 11: KHÔNG CHI TIÊU QUÁ 70% SỐ TIỀN KIẾM ĐƯỢC
Tối chủ nhật, hai vợ chồng chị Lan ngồi tính xem có thể đổi chiếc tủ lạnh đã cũ hay chưa. Trong tài khoản còn đủ tiền mua chiếc tủ họ vừa xem. Nhưng tuần tới đến hạn đóng học phí, và tháng này công việc của anh ít hơn thường lệ. Chị Lan đặt điện thoại xuống rồi hỏi chồng một câu giản dị. Nếu mua chiếc tủ hôm nay, tháng sau nhà mình còn xoay xở được bao nhiêu?
Nguyên tắc 70% bắt đầu từ khoảnh khắc như thế. Ta đặt giới hạn cho những gì sẽ tiêu hôm nay để dành chỗ cho những việc ngày mai.
1. Hiểu đúng giới hạn 70%
Trong một tháng có 10 triệu đồng thực nhận, giới hạn chi tiêu theo nguyên tắc này là 7 triệu đồng. Ba triệu còn lại được giao nhiệm vụ riêng, chẳng hạn bổ sung quỹ dự phòng, tích lũy cho một mục tiêu dài hạn hoặc chuẩn bị chi phí học nghề. Khoản đã dành cho học nghề cần được ghi vào mục tiêu đó ngay từ đầu để khi đóng học phí, gia đình biết mình đang sử dụng phần tiền nào.
Con số 70% là mức trần để tham chiếu. Nếu tháng này chỉ cần dùng 6 triệu cho sinh hoạt, phần chênh lệch có thể giúp gia đình tiến gần hơn tới mục tiêu đã chọn.
2. Tính từ số tiền thực sự có thể phân bổ
Người làm công ăn lương có thể bắt đầu từ số tiền thực nhận sau các khoản khấu trừ. Người bán hàng cần tách tiền nhập hàng, chi phí kinh doanh và khoản thuế phải dành ra trước khi tính phần có thể đưa về chi tiêu gia đình. Một ngày bán đắt hàng có thể đem về nhiều tiền mặt, trong khi phần thu nhập giữ lại sau khi thanh toán vẫn khiêm tốn.
Bên chi cũng cần ghi đủ. Tiền thuê nhà, thực phẩm, đi lại, những khoản trả nợ đến hạn và các chi phí định kỳ đều cần có chỗ. Chia khoản đóng theo năm thành phần dành trước mỗi tháng giúp bạn thấy rõ chi phí thật của nếp sống hiện tại.
3. Tách phần để dành ngay khi tiền về
Nếu đợi tới cuối tháng mới để dành, khoản tiền ấy phải cạnh tranh với mọi lời mời mua sắm và mọi lần chi phát sinh trong tháng. Tách tiền sớm giúp bạn biết rõ giới hạn mình có thể sử dụng, kể cả khi ứng dụng ngân hàng vẫn hiển thị số dư chung.
Bạn có thể ghi riêng từng phần trong sổ hoặc chuyển sang những ngăn tiền khác nhau. Hãy đặt tên cụ thể như “dự phòng khi thiếu việc” hay “học nghề vào tháng chín”. Tên gọi nhắc bạn nhớ rằng khoản tiền ấy đã gắn với một việc mà chính mình từng cân nhắc.
4. Lập kế hoạch cho tháng thu nhập thay đổi
Gia đình chị Lan có tháng thực nhận 15 triệu đồng. Chi phí sinh hoạt và nghĩa vụ đến hạn là 10 triệu, thấp hơn mức trần 10,5 triệu. Họ dành 3 triệu cho dự phòng và 2 triệu cho mục tiêu thay tủ lạnh. Tháng sau, thu nhập chỉ còn 12 triệu. Mức tham chiếu lúc này là 8,4 triệu, trong khi các khoản cần trả vẫn là 10 triệu.
Hai vợ chồng giữ đủ tiền cho các khoản đến hạn và tạm giảm số tiền dành cho chiếc tủ. Họ cũng xem lại những khoản có thể điều chỉnh trong vài tháng tới. Nhờ nhìn thấy con số, họ biết cần thay đổi ở đâu và vì sao thời điểm mua phải lùi lại.
5. Đi từng bước khi chi phí thiết yếu vượt mức
Với người vừa mất việc, đang nuôi con nhỏ hoặc phải chăm sóc người thân, chi phí cần thiết có thể vượt 70% trong nhiều tháng. Khi ấy, hãy bắt đầu bằng việc xác định khoản nào cần được bảo đảm để gia đình tiếp tục sinh hoạt. Một tỷ lệ trên giấy khó giúp ích nếu tiền ăn, tiền nhà và các nghĩa vụ trước mắt chưa được tính đủ.
Từ mức chi hiện tại, hãy tìm một thay đổi có thể duy trì. Có người bắt đầu bằng việc lên thực đơn để bớt bỏ phí thức ăn. Có người cần thêm thời gian để tìm công việc ổn định hơn. Hãy đo tiến bộ bằng số tiền thực sự giữ lại và mức độ đều đặn qua từng kỳ thu.
6. Giữ những khoản chi có ý nghĩa
Một giới hạn chi tiêu vẫn có chỗ cho niềm vui. Bữa cơm mừng sinh nhật mẹ hay chuyến về thăm ông bà có thể là điều gia đình muốn dành tiền từ sớm. Khi đã ghi vào kế hoạch, mọi người dễ thống nhất sẽ giảm khoản nào khác để giữ lại điều mình coi trọng.
Việc rà soát cũng giúp nhận ra những khoản cứ lặp lại dù ít đem đến niềm vui hay lợi ích. Một dịch vụ đã lâu không dùng có thể đáng xem lại hơn bữa ăn cả nhà mong đợi. Chất lượng của ngân sách nằm ở cách nó phản ánh cuộc sống bạn muốn vun đắp.



 Vietnam